Читаю вот это и грущу:
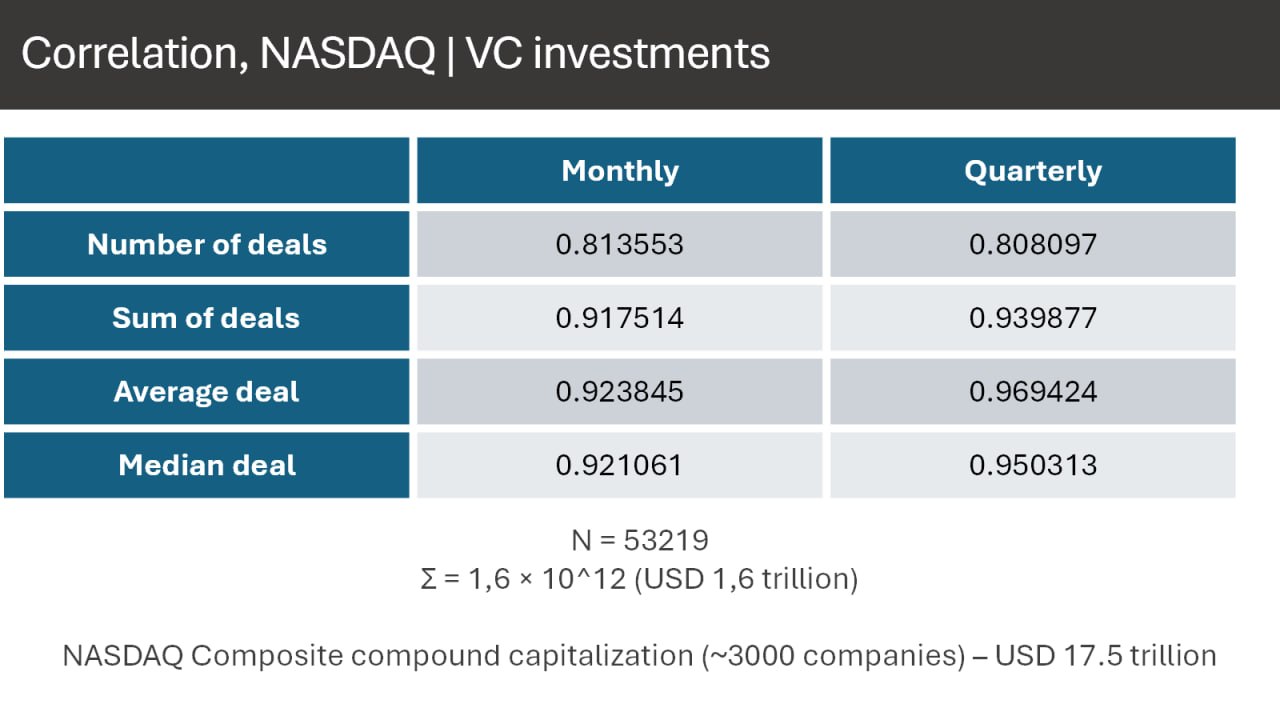
https://www.rbc.ru/technology_and_media/26/08/2026/6a8f37158f72b04622fdb251 . Портится моя матмодель венчурного инвестирования.
Несколько лет назад, когда я ее разрабатывал, мне пришлось вынести за скобки сектор финтеха. Почему? В финтехе долг наряду с акционерным финансированием был основой бизнес-модели - почти каждый "финтех" занимался по сути перепродажей кредитных ресурсов. Брал кредитную линию и искал методы продать ее даже не обязательно дороже, а просто создать новый сегмент спроса и так кому-то продаться.
А когда у нас есть в схеме долг, то стоимость капитала меняется, надо вносить дополнительные параметры - бенчмарк в виде межбанковской ставки, знать параметры (сумму и проценты) по каждой кредитной линии. Это уже зашумляет картину и делает прогноз менее точным.
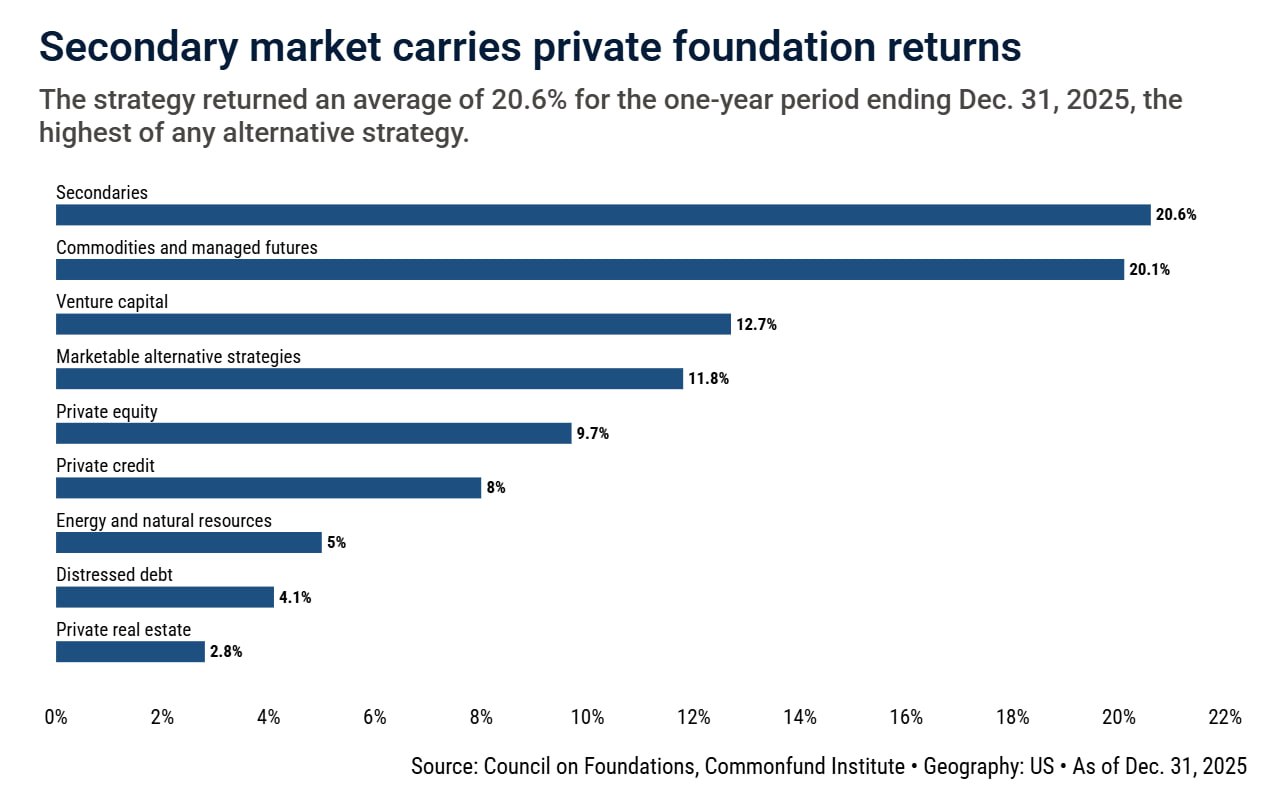
Но когда - как сейчас - кредиты выдаются триллионами, венчурные деньги - не венчурные, а прайват эквити, кредиторы не банки, а "кредитные фонды", заемщики не сами стартапы, а их SPV, гаранты кредита - поставщики чипов да покупатели ресурсов датацентров , все это запутывается в такую схему, что начинаешь ее распутывать - и
1) то ли понимаешь, что это все колоссальная пирамида, которая не рушится лишь потому, что продолжает расти,
2) то ли теряешь всякое желание делать считать дальше, потому что с такими суммами (колоссальные) и таким числом сделок (малое) никакие прогнозы в принципе невозможны, это все единицы, ну десятки стартапов, а статистика все-таки репрезентативную выборку требует.
В общем, идет безумная концентрация капитала и бизнеса, узел запутывается, распутать плохо и не распутывать плохо.
Поди тут посчитай, когда все выкладки может поломать одно IPO Anthropic - состоится или рухнет, бабушка надвое сказала.
А дальше неизвестность, и деловая и математическая. Вот что меня напрягает. А восстание машин - это так, провинциальный драмсарай...