Венчурный вторичный рынок и проблема «бумажной» доходности
В@menngornalавтор про «startups»
1 месАнализ доходности венчурных вторичных активов для фондов и критика методов оценки «бумажной» прибыли управляющими.
Показатели доходности инвестиционных фондов могут быть искажены из-за особенностей оценки неликвидных активов.
- Венчурные активы на вторичном рынке часто оцениваются по цене последнего раунда, а не по рыночной стоимости.
- Покупка доли с большим дисконтом создает иллюзию высокой доходности в отчетности.
- Инвесторам важно различать реальную прибыль от экзитов и «бумажную» переоценку активов.
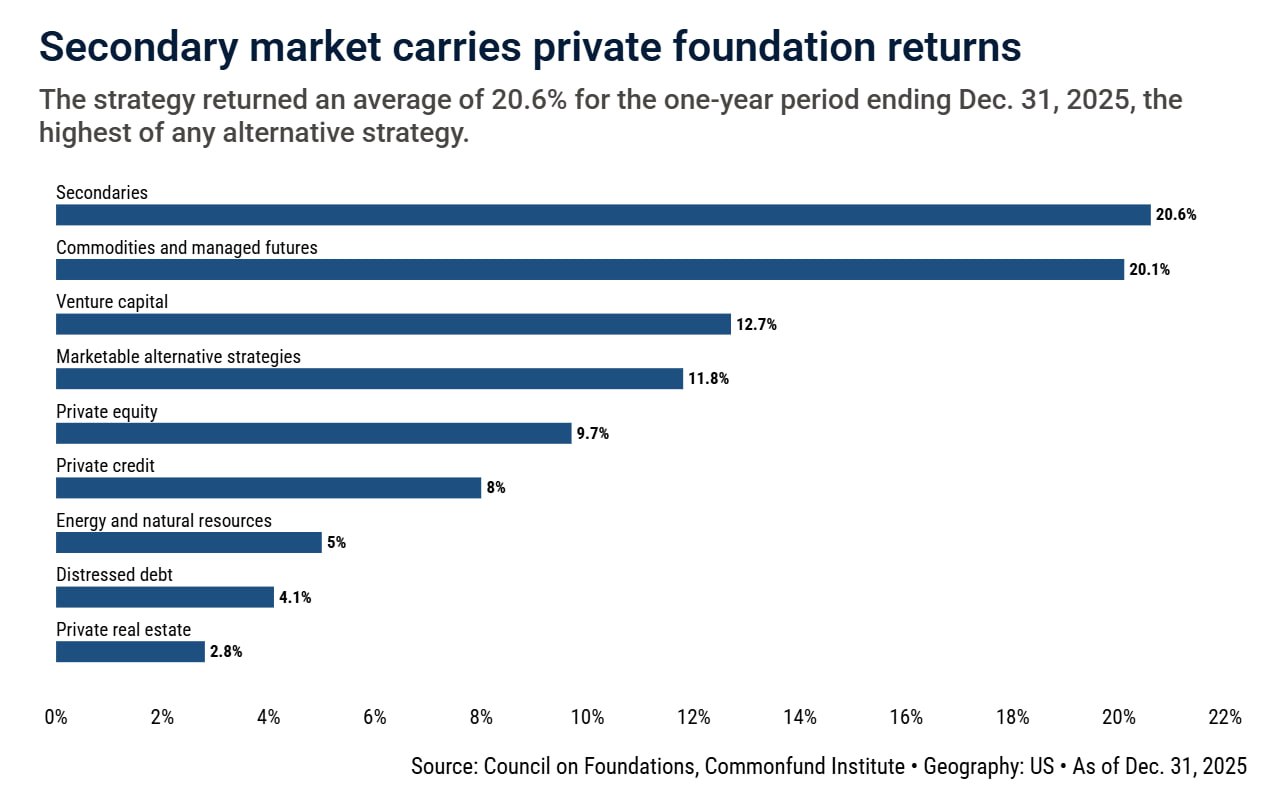
Венчурная вторичка — лучший по доходности актив прошлого года для благотворительных(*) фондов.
Маленькая деталь — "доходность" эта считается от цены покупки к цене последнего раунда. Купили со скидкой 50% — вот вам 100% доходности.
Маленькая деталь к маленькой детали — доходы управляющих часто зависят от бумажной доходности.
(*) благотворительный — не совсем точное слово, но не знаю, как точнее по-русски.
https://pitchbook.com/news/articles/secondaries-lifted-2025-foundation-returns-but-its-mostly-paper-gains
Кратко (AI)
Автор критикует отчет Pitchbook о высокой доходности венчурных вторичных активов для благотворительных фондов. Основной тезис заключается в том, что эта доходность является «бумажной», так как рассчитывается на основе скидок при покупке, а не реальных выходов, при этом вознаграждение управляющих часто привязано именно к этим показателям.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖