Экономика «неолабораторий»: почему AI-стартапы рискуют прогореть
С@exitsexistавтор про «startups»
4 нед
Аналитик nonamevc (основатель SpatialChat, ранее плотно следивший за Miro как за главным конкурентом/интеграцией) разбирает, почему Miro была продана/оценена всего в 2.3x ARRi — ниже собственной исторической медианы и намного ниже, чем получают другие приватные SaaS-компании с моментумом. Причина не в бизнес-модели per-seat, а в том, что рост Miro застопорился: ARR шла с $300 млн в 2021-м до $600 млн сейчас — это лишь ~15% годовых, а свежий темп, по всей видимости, ещё ниже.
За четыре года Miro пыталась выйти за рамки вайтборда — через видео (покупка Around) и через vibe-codei/дизайн (покупка Uizard), но обе ветки не создали новую историю роста, за которую growth-инвесторы готовы платить: все AI-деньги эти годы шли в другие компании. Параллельно компанию сотрясла ческая чехарда — более 20 смен в C-level с момента раунда 2022 года. Канал Kedr to Earth добавляет: сам факт продажи со скидкой и массовый исход топ-менеджеров может говорить о том, что инсайдеры знали о внутренних проблемах компании, от которых «разбегались как будто у них пятки горели».
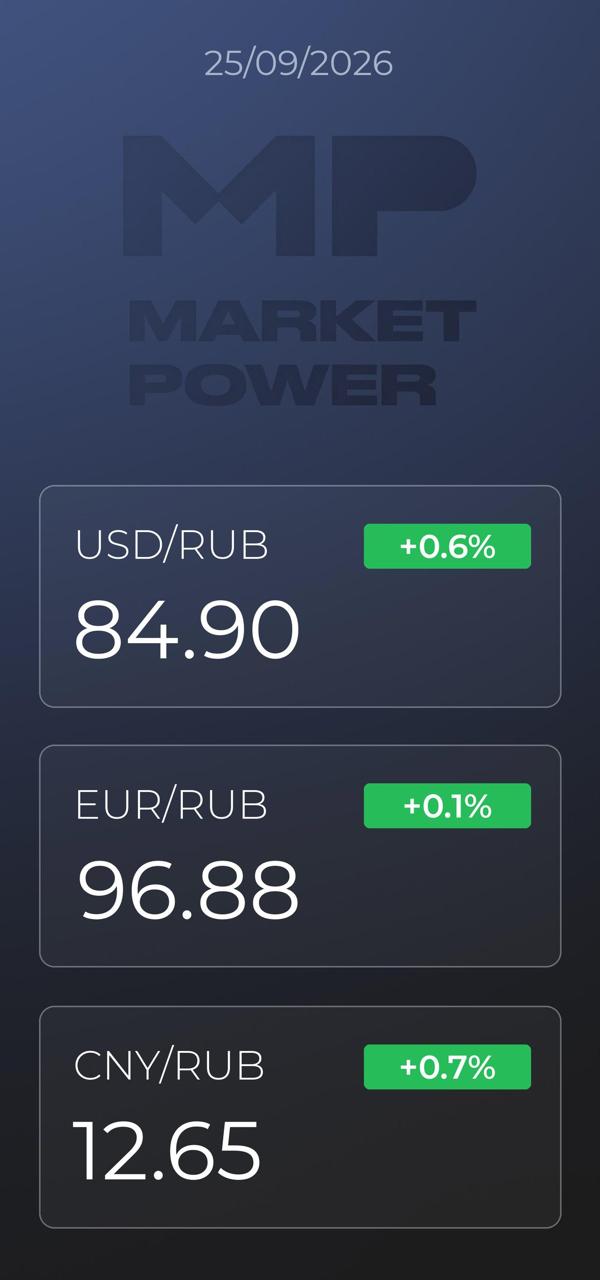
Минфин внёс в правительство проект бюджета на предстоящую трёхлетку (в том числе на 2027 год), в котором предлагает распространить пятиступенчатую прогрессивную шкалу НДФЛi на «пассивные» доходы россиян — дивиденды, проценты по вкладам, доходы от операций с ценными бумагами и цифровыми правами, продажи имущества и долей, а также доходы по договорам страхования и дарения. Сейчас такие доходы облагаются отдельно от зарплаты по ставкам 13-15%, а после реформы ставка будет зависеть от общей суммы всех доходов человека, а не от их источника.
По оценке Минфина, изменения затронут не более 6% населения — около 4 млн граждан. Необлагаемый налогом порог по вкладам до ₽1 млн сохранится, а на доходы участников СВО поправки не распространятся.