Риски долгосрочных облигаций на примере Австрии
R@RationalAnswerмедиа / агрегатор
1 месРазбор падения стоимости 100-летних облигаций Австрии из-за роста процентных ставок и важности понимания дюрации.
Этот пример наглядно показывает, как изменение ключевых ставок может обесценить долгосрочные инвестиции.
- Рост процентных ставок приводит к падению рыночной цены облигаций с фиксированным купоном.
- Длинные облигации несут высокий процентный риск, который может перекрыть любые купонные выплаты.
- Инвестиции на сверхдлинные сроки требуют тщательного анализа доходности с учетом инфляции и рыночной конъюнктуры.
Наглядно про длинные облигации
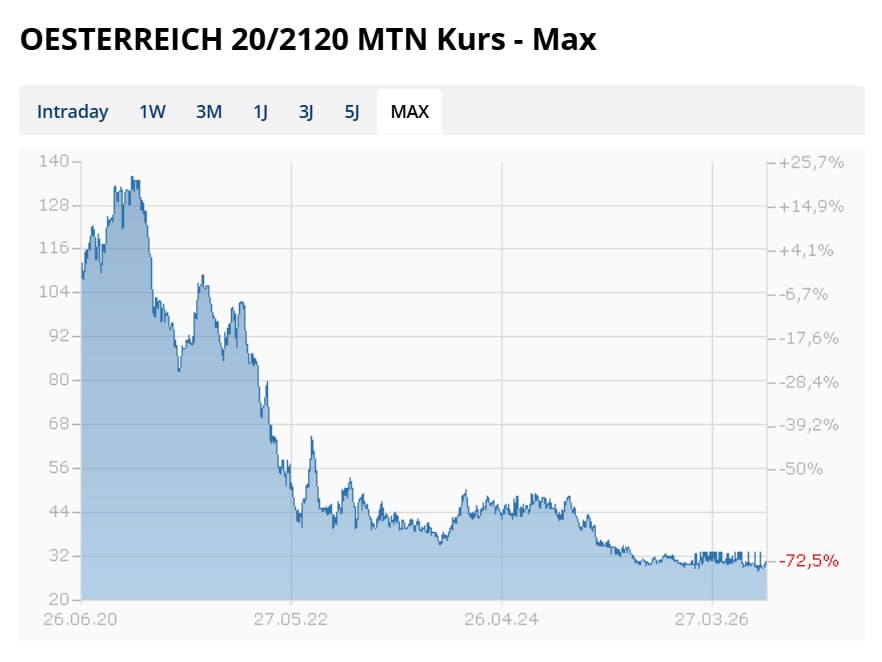
В июне 2020 года Австрия выпустила облигации на 6,3 млрд евро со сроком погашения через 100 (!) лет – к 2120 году. При этом купон у этой чудесной бумаги составляет 0,85% в год – на весь срок займа.
Облигации разместились в 2020-м по цене 98% от номинала, а сейчас (после существенного роста процентных ставок по всему миру начиная с 2022 года) торгуются уже где-то около 30%. То есть, счастливые инвесторы в этот долг получили сокращение капитала более чем в три раза за шесть лет.
Про реальную доходность (с учетом поправки на инфляцию) даже рассуждать не с руки – там совсем грустный минус выходит.
Но есть и хорошие новости: так как речь идет про надежные высококачественные бумаги с отличным кредитным рейтингом, инвесторы обязательно в итоге отобьют вложенные деньги. Для этого надо всего лишь подождать 94 года…
Мораль здесь такая: если у вас есть нестерпимое желание купить длинные облигации – помните о том, что существует такое понятие, как «дюрация» и «процентный риск». А, ну и еще: если уж собрались кому-то давать в долг на 100 лет – старайтесь это делать хотя бы не под 0,85%, лол.
Кратко (AI)
Автор анализирует пример 100-летних облигаций Австрии, выпущенных в 2020 году под 0,85% годовых. Из-за глобального роста процентных ставок рыночная стоимость этих бумаг упала до 30% от номинала, что привело к значительным убыткам для инвесторов. Пост подчеркивает важность понимания дюрации и процентного риска при работе с долгосрочными долговыми инструментами.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖