🍞 ФосАгро: прибыль пахнет серой
Производитель удобрений
отчитался за девять месяцев и 3 квартал по МСФО
Результаты за 3 квартал
• выручка: ₽164,7 млрд (+15% г/г)
• скорр. EBITDA: ₽46 млрд (-6%)
• чистая прибыль: ₽12,6 млрд (-37%)
• FCF: -₽35 млрд
Результаты за девять месяцев
• выручка: ₽446 млрд (+1% г/г)
• скорр. EBITDA: ₽109 млрд (-34%)
• чистая прибыль: ₽31 млрд (-67%)
• FCF: -₽20 млрд
• чистый долг : ₽353 млрд
• чистый долг/скорр. EBITDA: около 2,5х
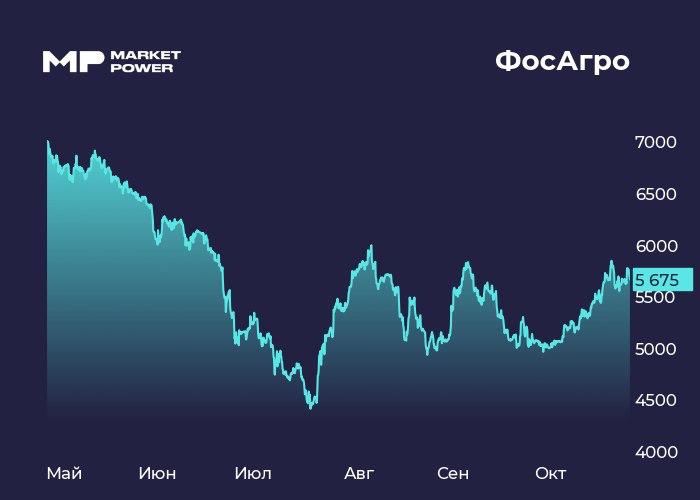
Бумаги Фосагро (PHOR) на сегодняшних торгах падают на 1,6%.
🚀 Мнение аналитиков МР
Квартал неоднозначный. Ослабление рубля, рост продаж и цен на фосфорные удобрения помогли восстановить прибыль относительно второго квартала. Рентабельность по скорректированной EBITDA выросла с 24,5% до 28,1%.
Однако результаты остаются ниже прошлогодних из-за дорогой серы. Расходы на нее и серную кислоту достигли ₽32 млрд — почти втрое больше, чем год назад. Поэтому при росте выручки на 15% EBITDA снизилась на 5%: подорожание сырья съедает выгоду от высоких цен на удобрения.
Чистую прибыль дополнительно снизили курсовые убытки — около ₽11 млрд за квартал. Без них прибыль составила бы ₽24 млрд: на 80% выше 2 квартала, но на 15% ниже прошлогодней.
Основной негатив — денежный поток. Рост дебиторской задолженности и авансы поставщикам связали деньги в оборотном капитале. Вместе с капзатратами это привело к отрицательному FCF и росту долга.
На акции смотрим осторожно. Высокие цены на удобрения и ослабление рубля могут поддержать результаты до конца года, однако долг и отрицательный FCF ограничивают возможности для дивидендов.
Налоговые изменения с 2027 года могут подтолкнуть компанию к выплатам сверх предусмотренных дивполитикой. Это увеличит долговую нагрузку и существенно ограничит дивиденды следующего года.
📍
Подписаться на канал |
Мы в MAX