Венчурные фонды и миф о «рве»
M@midov_tripмедиа / агрегатор
1 месРазбор мифа о технологическом рве стартапов и статистика доходности венчурных фондов от Ильи Стребулаева.
Понимание реальной структуры венчурного рынка помогает предпринимателям и сотрудникам фондов трезво оценивать свои перспективы.
- Технологический «ров» часто является преувеличенным требованием инвесторов.
- Венчурный рынок характеризуется экстремальным неравенством доходности.
- Большинство венчурных фондов не приносят сверхприбыли, что влияет на компенсацию сотрудников.
Венчурные фонды любят спрашивать, какой у стартапа ров (moat), иногда понимая под этим технологию, которую практически невозможно скопировать.
Что для текущей стадии технологической индустрии очевидный нонсенс.
Иногда это доходит до высокомерно-снисходительного тона в формате "если вы такие же, как все, зачем вообще пытаетесь стартапить".
При этом мало что настолько одинаково на уровне стратегии и внешней оболочки, как венчурные фонды. Все они "we back exceptional founders", На уровне людей отличия огромные, но со стороны это сложно разглядеть.
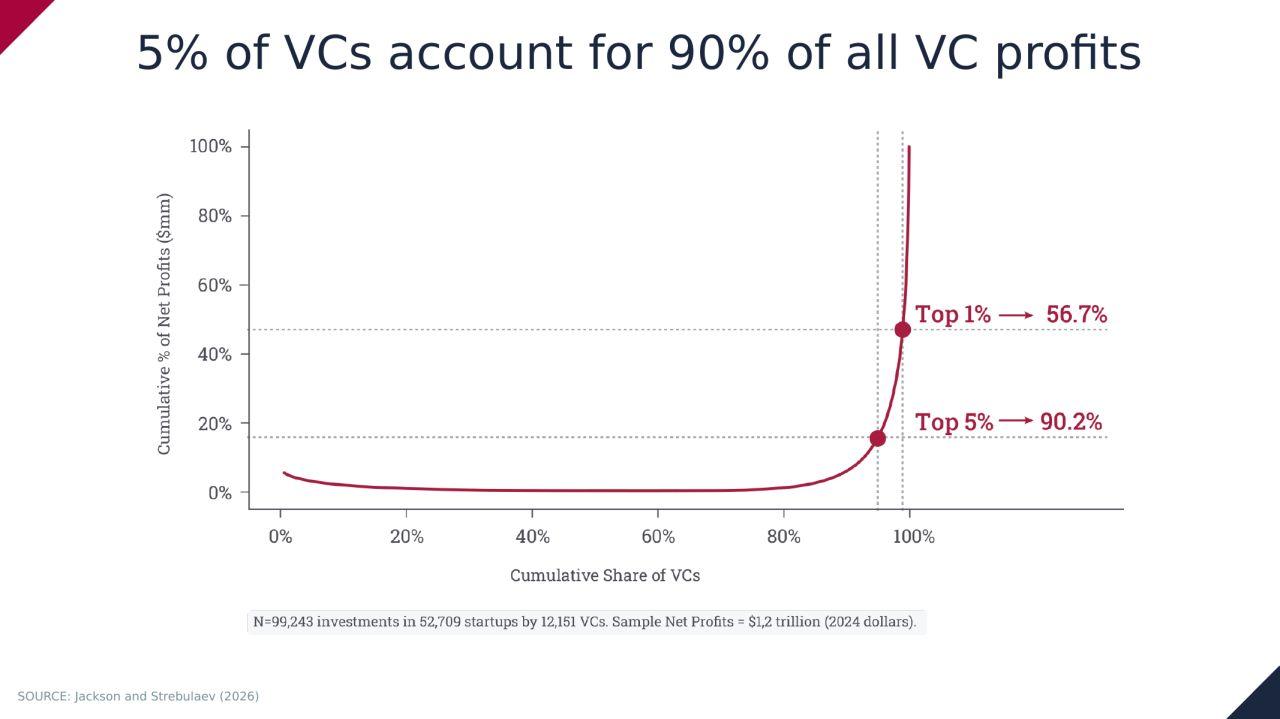
И вот статистика от главного по венчурным данным в мире, Ильи Стребулаева (Stanford).
Венчурные фонды - такой же класс активов с экспоненциальным распределением, как и сами стартапы: 90% всей прибыли забрали 5% фондов, а 57% - вообще топ-1%.
Поэтому если ты работник не топового фонда, трезвый взгляд такой: никакого мега-керри не будет, работаешь за зарплату. (Но она есть более-менее всегда, не то что в стартапах. Вот где настоящее отличие) 😃
Кратко (AI)
Автор критикует требование инвесторов к стартапам иметь уникальный технологический «ров», указывая на схожесть самих венчурных фондов. Приводятся данные Ильи Стребулаева из Stanford, согласно которым доходность венчурных фондов крайне неравномерна: основная прибыль сосредоточена у узкого круга топовых игроков.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖