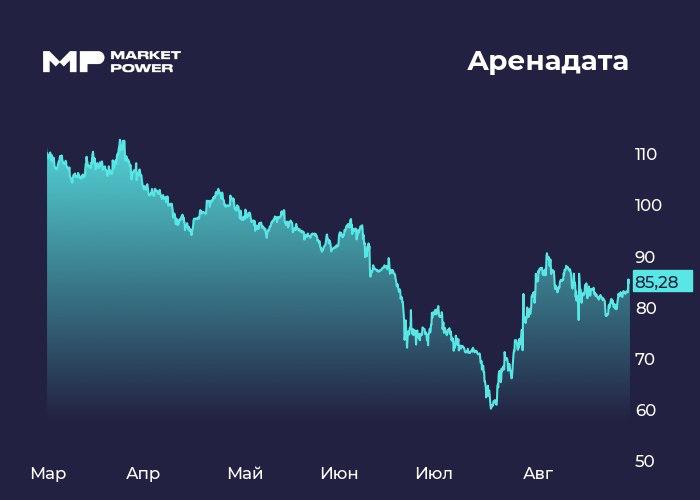
🖥 Аренадата дает реалистичные прогнозы
Разработчик ПО
отчитался по МСФО за полугодие
Аренадата (DATA)
➡️Инфо и мультипликаторы
Результаты
• выручка: ₽2,5 млрд (+86%)
• скорр. OIBDA: ₽-409 млн (против ₽-1,1 млрд за 1п25г)
• OIBDAC*: ₽-453 млн (против ₽-1,5 млрд за 1п25г)
• чистый убыток: ₽347 млн (против убытка в ₽920 млн за 1п25г)
• NIC**: ₽-243 млн (против ₽-1,1 млрд за 1п25г)
• чистый долг: ₽1,57 млрд (против отрицательного ЧД за 1п25г)
Бумаги Аренадаты (DATA) растут на 3%.
🚀Мнение аналитиков МР
Результаты оказались сильнее наших ожиданий. Основной вклад в рост выручки внесло присоединение разработчика "Убик", а также индексация цен и рост клиентской базы.
EBITDAC, чистая прибыль и FCF также превысили наши прогнозы. При этом денежный поток был частично ограничен снижением кредиторской задолженности и обязательств по договорам с клиентами. Это связано со снижением спроса на долгосрочные лицензии. Как и в случае с Астрой, такая тенденция наблюдается у многих компаний сектора.
Компания уточнила прогноз на 2026 год и теперь ожидает рост выручки примерно на 20% г/г. Считаем такой результат вполне реалистичным.
В краткосрочной перспективе сохраняются риски из-за возможной отмены или корректировки налоговых льгот для IT-компаний осенью. Долгосрочно смотрим на акции позитивно: Аренадата торгуется дешевле большинства компаний сектора при более высоких ожидаемых темпах роста и привлекательной дивдоходности.
📍
Подписаться на канал |
Мы в MAX