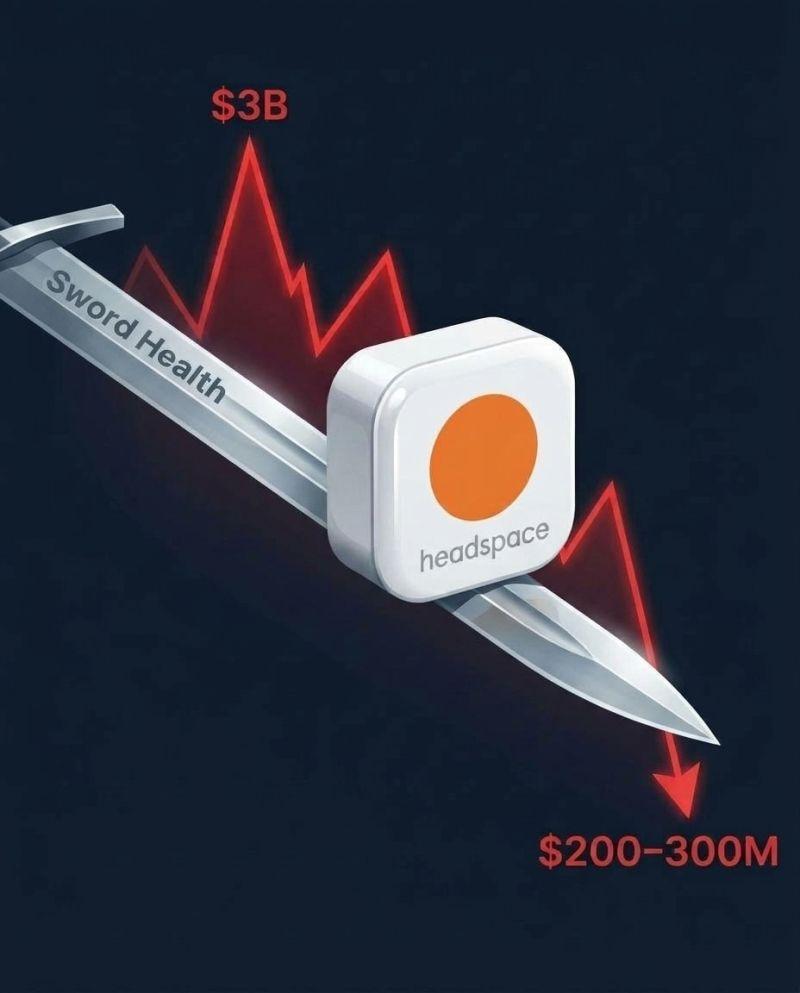
Headspace продан за $300 млн при оценке в $3 млрд в 2021 году
M@midov_tripмедиа / агрегатор
1 месHeadspace продан за $300 млн, что на 90% ниже оценки 2021 года. Сделка стала примером того, как венчурные компании теряют капитализацию.
Крупная сделка Headspace демонстрирует риск «венчурной ловушки», когда компания стоит меньше вложенных в нее денег.
- Оценка стартапа в прошлом не гарантирует его реальную стоимость при выходе.
- При мультипликаторах 1-2x к выручке основатели и сотрудники могут остаться без выплат, если сумма инвестиций превышает цену продажи.
- Венчурная модель несет высокие риски для всех участников, если компания не достигает кратного роста стоимости.
Headspace в 2021 году оценили в $3 млрд. Теперь его покупают за $300 млн.
Минус 90% к той оценке. Сделка кэшевая.
Мультипликатор 1.5x к выручке больше напоминает российские сделки (скоро в России начнут давать 0.5x за SaaS).
бОльшая проблема в том, что это меньше, чем суммарно вложенные инвестиции (cash injected). Headspace и Ginger, с которой он слился в 2021-м, вместе привлекли больше $400 млн.
Дальше работает простая арифметика:
0/ Там, вроде, есть ещё долг, но глубоко я не копал.
1/ Ликпрефы забирают деньги первыми.
2/ Доля основателей стоит ноль. Но часто есть небольшой бонус за то, что они остаются в компании (carve-out).
3/ Опционы сотрудников тоже ноль.
4/ Ранние инвесторы, которые ждали 10+ лет, получают копейки или ничего.
Думаю, таких компаний очень много: подняли деньги и не смогли на выходе вернуть хотя бы 1x от вложенного.
Метрика "оценка по консервативному мультипликатору (1-2x выручки) / сумма привлечённых денег" простая, но её мало кто отслеживает. Хотя как фаундер я бы думал про нее как №1 метрике. При значении ниже 1 основатели и команда остаются ни с чем, даже если продукт живой и выручка есть.
В прошлом месяце были Airtable и Miro, и многие решили, что это история только про B2B-софт для продуктивности. Headspace показывает, что мобильные приложения тоже не защищены.
Тем, кто строит на свои, трава на венчурной стороне кажется зеленее, пока они не окажутся по ту сторону.
Кратко (AI)
Сервис для медитаций Headspace был продан за $300 млн, что составляет лишь 10% от его оценки в 2021 году. Автор отмечает, что сумма сделки оказалась ниже общего объема привлеченных инвестиций, что оставляет основателей, сотрудников и ранних инвесторов без выплат.
Обсуждение
2вот из-за таких кейсов метрика "оценка/привлеченные деньги" должна быть у фаундеров на первом месте, а не где-то в конце дашборда. когда она ниже 1 — все, приехали, основатели и опционы сотрудников превращаются в ноль, даже если бизнес живой. удивительно, что почти никто это не считает до сделки
вот эта метрика с привлечённым и консервативным мультипликатором действительно всеми игнорируется, пока не наступает ликвидейшн. ниже 1x - опционы и доли фаундеров ноль, независимо от выручки. это было понятно ещё до headspace, просто хайп единорогов всегда перекрывает такую банальную арифметику