🚀 Мнение аналитиков МР Результаты оказались выше ожиданий. GMV в 3 квартале вырос на 42%: за квартал к Озону пришли около 4 млн новых покупателей, увеличилось и число заказов на одного клиента. Рост оборота поддерживает и стратегия компании по снижению среднего чека, что особенно актуально на фоне слабого потребительского спроса. Выручка при этом выросла еще быстрее — на 63%, в том числе благодаря повышению комиссий для продавцов. Отдельно отмечаем сильный рост EBITDA. Рентабельность GMV достигла около 6% благодаря увеличению рекламных доходов и снижению затрат на обработку товаров за счет автоматизации складов. Дополнительный эффект дает операционный рычаг: по мере роста выручки постоянные расходы растут медленнее, поэтому прибыльность бизнеса увеличивается. Чистая прибыль пока выглядит скромнее из-за списаний примерно на ₽30 млрд, связанных с оборудованием и товарами на складах. Без этого разового эффекта результат был бы заметно выше. Денежный поток (₽124,6 млрд, +257%) также улучшился: благодаря факторингу продавцы получают деньги раньше, а Озон рассчитывается с банками позднее, что снижает нагрузку на оборотный капитал. В 4 квартале ожидаем сохранения сильной динамики. В частности, рекламный бизнес Озона может продолжить расти на фоне снижения эффективности других рекламных площадок. В долгосрочной перспективе по-прежнему позитивно смотрим на акции компании.📍 Подписаться на канал | Мы в MAX
Озон увеличил выручку на 63% в третьем квартале
M@marketpowercomicsавтор про «finance»
1 чОзон отчитался о росте GMV, выручки и EBITDA за третий квартал и девять месяцев; аналитики отмечают влияние списаний и улучшение денежного потока.
Рост продаж и прибыли показывает, что Озон может расширять бизнес, одновременно улучшая его рентабельность.
- Выручка в третьем квартале выросла на 63%, быстрее GMV.
- Скорректированная EBITDA увеличилась на 124%, а рентабельность от GMV достигла 6%.
- Списания примерно на ₽30 млрд ограничили чистую прибыль.
- Денежный поток вырос до ₽124,6 млрд благодаря факторингу продавцов.
📈 Озон: оборотная сторона роста
Онлайн-ретейлер представил отчет по МСФО за 3 квартал и девять месяцев
Озон (OZON)
➡️ Инфо и показатели
Результаты за 3 квартал:
- оборот (GMV*): ₽1,6 трлн (+42%);
- выручка: ₽421,2 млрд (+63%);
- скорр. EBITDA: ₽93 млрд (+124%)
• рентабельность от GMV: 6% (+2,2 п.п.);
- чистая прибыль: ₽3,7 млрд (+25%).
Результаты за девять месяцев:
- оборот (GMV*): ₽4 трлн (+38%);
- выручка: ₽1 трлн (+53%);
- скорр. EBITDA: ₽199,7 млрд (+76%);
• рентабельность от GMV: 5% (+1,1 п.п.);
- чистая прибыль: ₽18,3 млрд (против убытка в ₽4,6 млрд за 9м25г).
*GMV (Gross Merchandise Value) — общая стоимость всех товаров, проданных через платформу, до вычета возвратов, скидок и комиссий.
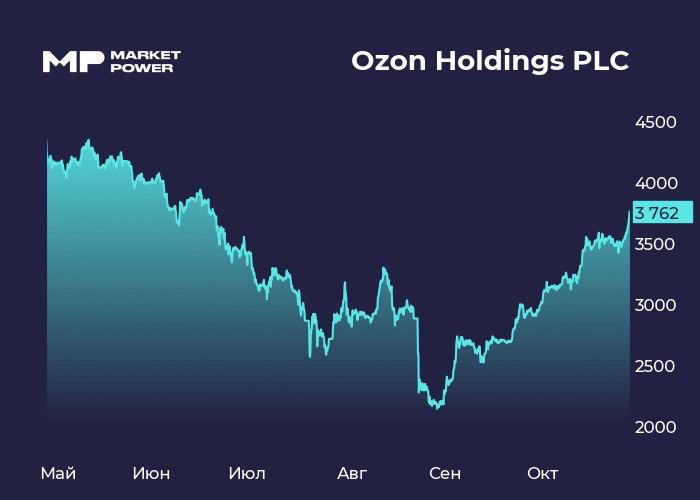
Бумаги Озона (OZON) растут на 3,5%.
Кратко (AI)
Озон сообщил о росте GMV, выручки и скорректированной EBITDA в третьем квартале, а за девять месяцев получил чистую прибыль вместо убытка годом ранее. Аналитики связывают улучшение прибыльности с рекламными доходами, автоматизацией складов и операционным рычагом, отмечая, что списания на ₽30 млрд сдержали чистую прибыль.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖