Micron и трансформация рынка памяти в эпоху AI
М@maxvotekAI-инженер
3 недАнализ финансовых показателей Micron на фоне ажиотажного спроса на HBM и DRAM для AI-дата-центров.
Производители памяти стали ключевым звеном в цепочке поставок AI, что меняет их финансовую модель.
- Спрос на HBM и DRAM для AI-ускорителей превышает предложение, что позволяет производителям памяти диктовать цены.
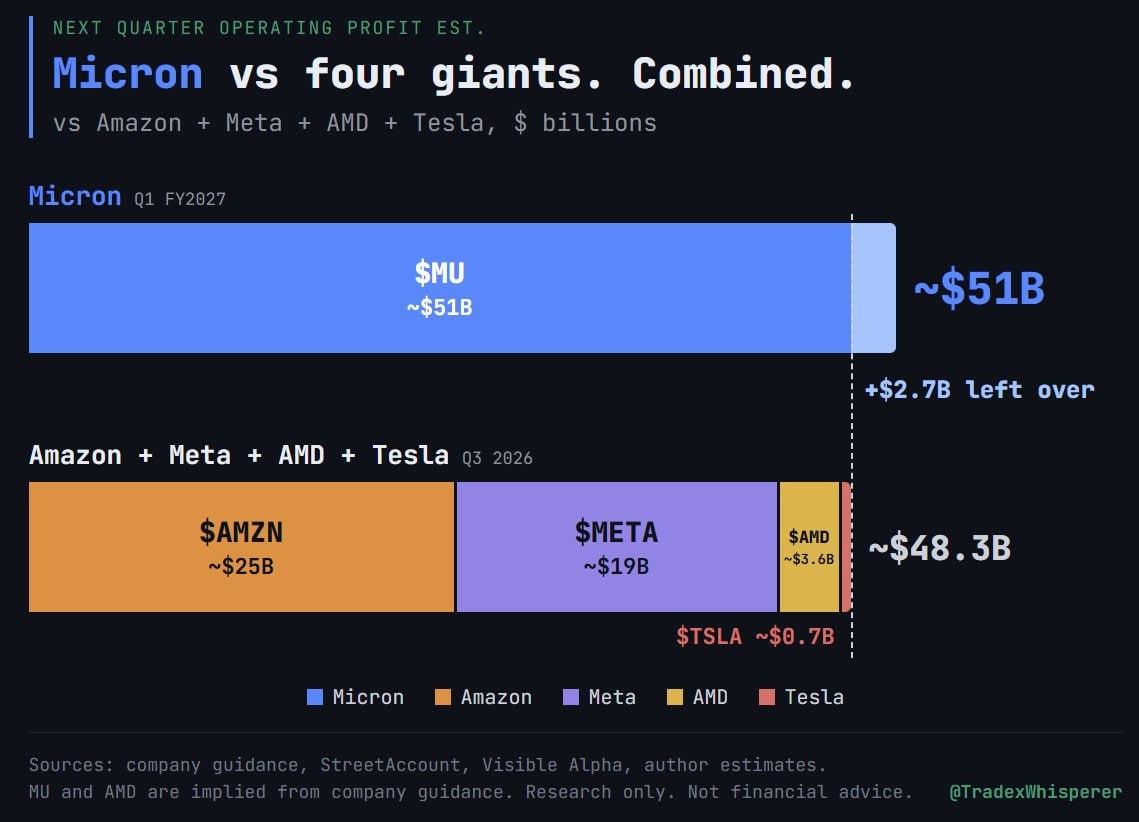
- Micron демонстрирует показатели прибыли, сопоставимые с крупнейшими технологическими компаниями мира.
- Долгосрочные контракты до 2031 года создают временную стабильность, но рынок остается подверженным циклическим рискам.
Micron - самая странная история AI-бума
Micron дала прогноз на следующий квартал: около $51 млрд операционной прибыли. Это больше, чем у Amazon, Meta, AMD и Tesla вместе взятых, и это у компании, которую рынок годами оценивал как производителя commodity.
Когда я разбирал диаграмму шести компаний с ожидаемым удвоением выручки, Micron была в списке самой дешёвой - P/E около 11.
Рынок закладывал привычный сценарий для памяти: дефицит, рост цен, все строят фабрики, а через пару лет перепроизводство и обвал маржи.
Сейчас цикл застрял на первой фазе. Фабрики строятся годами, а AI-дата-центры съедают HBM (быструю память для AI-ускорителей) и обычную DRAM быстрее, чем кто-либо планировал.
Контракты уже подписывают до 2031 года.
Производителей памяти в мире три. Пока они конкурировали за заказы, маржа была как у любого commodity.
Когда спроса хватает на всех троих и ещё остаётся, ценовая конкуренция просто исчезает, и тот же самый продукт начинает приносить совсем другие деньги.
Про память как новую нефть я уже писал, а теперь это видно и в отчётности.
Цикл при этом никто не отменял. Все трое уже закладывают новые мощности, а долгосрочные контракты в прошлые циклы пересматривали, как только цены разворачивались.
Так что цикл, скорее всего, просто растянулся, и важно, насколько.
Растянется на несколько лет - значит, рынок всё ещё недооценивает память. Но стоит спросу гиперскейлеров дрогнуть раньше, и маржа памяти упадёт первой, как в каждом прошлом цикле.
@maxvotek | linkedin | substack
Кратко (AI)
Автор анализирует феноменальный финансовый прогноз Micron, чья операционная прибыль может превысить показатели крупнейших техгигантов. Рост обусловлен дефицитом памяти HBM и DRAM для нужд AI, что превращает производителей памяти из поставщиков сырьевых товаров в бенефициаров бума. Однако автор предупреждает, что цикличность рынка памяти никуда не делась и риск обвала маржи сохраняется при изменении спроса со стороны гиперскейлеров.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖