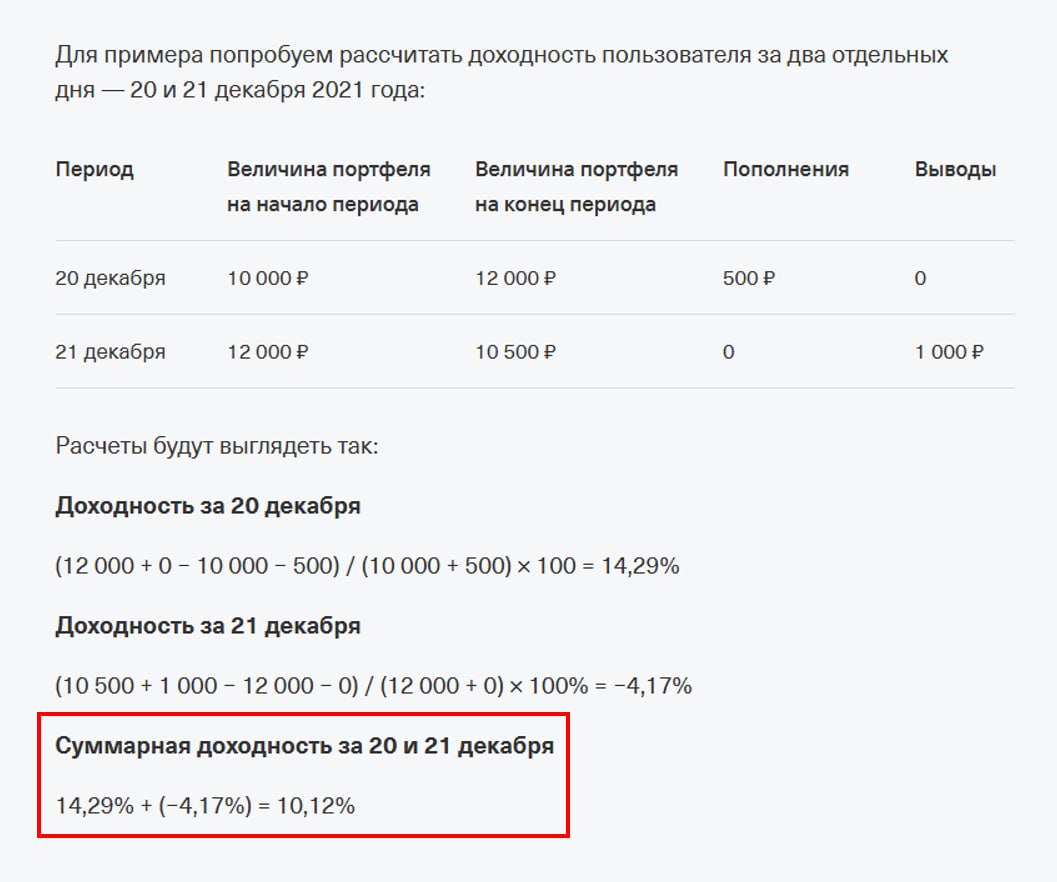
Если вчера ваш инвестиционный портфель показал доходность +50%, а сегодня упал на 50% – то сколько составит совокупная доходность за эти два дня?Соберитесь, напрягитесь, ответ может вас шокировать! Наивный человек мог бы попробовать разобрать ситуацию на каком-нибудь простом и наглядном примере, типа: «в начале первого дня у инвестора было 100’000 рублей, после первых +50% стало 150’000, а на второй день –50% привели к остатку 75’000 – таким образом, доходность за два дня составит –25%». Мудрый же человек просто пойдет и прочитает методологию расчета доходности ТБанка, в которой говорится: «trust me, bro, просто надо складывать проценты доходности за все дни, +50% и –50% в сумме дают итоговую доходность 0%!» Это очень забавно, потому что на Западе есть исследования на тему «если спрашивать у инвесторов их доходность – то они на глаз завышают ее в среднем примерно на 11% годовых по сравнению с реальной, лол». А в России финтех более клиентоориентирован, поэтому он всю работу по завышению доходности услужливо берет на себя!
Проблема некорректного расчета доходности в финтех-приложениях
R@RationalAnswerмедиа / агрегатор
4 недРазбор математической ошибки при расчете совокупной доходности инвестиционного портфеля в банковских приложениях на примере ТБанка.
Некорректный расчет доходности в приложениях вводит инвесторов в заблуждение относительно реального состояния их капитала.
- Простое сложение процентов за разные периоды математически неверно для оценки доходности.
- Инвесторы могут переоценивать эффективность своих стратегий из-за ошибок в интерфейсах банковских приложений.
- Реальная доходность при волатильности всегда ниже, чем сумма арифметических процентов.
Задача тысячелетия, но в области финансов
Кратко (AI)
Автор критикует методы расчета доходности инвестиционных портфелей в российских финтех-приложениях, утверждая, что они часто используют простое сложение процентов вместо геометрического расчета. В качестве примера приводится ситуация, где последовательный рост на 50% и падение на 50% дают реальный убыток в 25%, тогда как некорректная методология может показывать нулевой результат.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖