Анализ продажи Miro: почему оценка упала в 12 раз
M@midov_tripмедиа / агрегатор
1 месРазбор сделки по продаже Miro компании Bending Spoons: падение мультипликаторов, роль рыночных нарративов и причины выбора покупателя.
История Miro показывает, что успех компании зависит не только от выручки, но и от того, насколько она соответствует текущим трендам рынка.
- Оценка компании может упасть в разы даже при росте выручки, если рынок теряет интерес к нише.
- Понятие 'business-narrative-fit' определяет, сколько инвесторы готовы платить за бизнес в конкретный момент времени.
- Выбор покупателя часто диктуется отсутствием альтернатив, что может привести к смене корпоративной культуры и стратегии продукта.
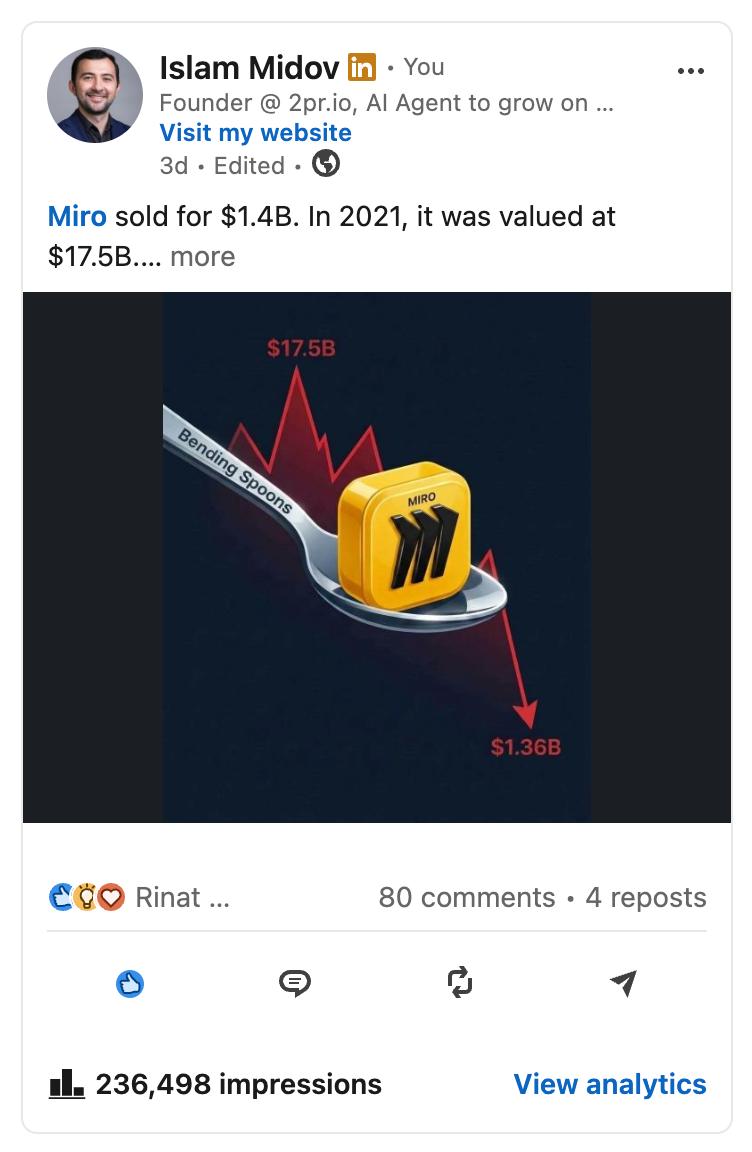
Мой пост в LinkedIn про продажу изначально пермского Miro завирусился на 230k+ охвата)
Но тут напишу под другим углом, про более важные моменты.
Все, конечно, обсуждают падение оценки: $17.5 млрд на пике, продажа за $1.4 млрд (enterprise value), в 12 раз. Но мне кажется, важнее другое.
1/ Продали покупателю, которому ни один фаундер не хочет продавать. Bending Spoons это конвейер:
• часть команды, которую растил годами, вероятно уволят,
• цены скорее всего выкрутят,
• у бренда кардинально изменится вайб - вместо любви клиентов, перейдут к формату "клиенты нас не любят, но платят хорошо".
Да, возможно повезет и BS с Миро будет себя по другому вести, но шансы не велики. Их playbook сформирован на десятках портфельных компаний.
2/ Какой фаундер соглашается на такого покупателя? Тот, у которого нет хорошей альтернативы. И это главный сигнал: невероятный продукт своего времени не нашёл нового перевоплощения. Отсюда и очень маленькие темпы роста.
3/ Компания-то росла. Выручка удвоилась: с $300 до $600 млн ARR. Но оценка упала в 12 раз, потому что мультипликатор к выручке рухнул в 25 (!) раз: с 58x до 2.3x.
Почему так? Мультипликатор это цена нарратива. В 2021 Miro идеально попадал в главную историю рынка: удалёнка, коллаборация, будущее работы.
Можно даже ввести термин business-narrative-fit, по аналогии с product-market fit: насколько компания совпадает с историей, в которую рынок сейчас верит. В 2021 г. совпадение было максимальным, и рынок платил 58 годовых выручек. Сегодня история рынка другая (AI), совпадение около нуля, и Miro оценили как традиционный бизнес: 2.3 выручки.
Пойнт простой: оценку двигает не только рост, но и попадание в моментум. Нарративы двигают людей, капитал и продукты.
4/ Важная деталь: на счетах Miro лежало порядка $430М кэша. Деньги не жгли, потому что не появилось идей, где сожжённый доллар приносил бы больше доллара в оценке. Скорее уверились, что оценка дальше будет только падать и пережидать плохие мультипликаторы смысла нет.
Отдельный привет любителям повторять, что "идеи ничего не стоят, решает исполнение".
Реальность в мире SaaS изменилась кардинально.
P.S. Наткнулся на удобную табличку со сводкой метрик Miro, приложил вторым скрином.
Кратко (AI)
Автор анализирует продажу компании Miro компании Bending Spoons, отмечая падение оценки в 12 раз. Основной акцент сделан на смене рыночных нарративов: от хайпа вокруг удаленной работы в 2021 году к текущему фокусу на AI, что привело к обвалу мультипликаторов. Также обсуждаются риски для команды и продукта при переходе под управление Bending Spoons.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖