🚀 Мнение аналитиков МР Результаты оказались ниже наших ожиданий. Несмотря на рост ставок фрахта, выручка увеличилась незначительно, а прибыль оказалась около нулевой. Во втором полугодии ждем, что результаты улучшатся: рубль ослаб, а ставки фрахта все еще высоки. В примечании к отчету раскрылись дополнительные риски. Уже после отчетного периода, в августе компания признала утрату судна на ₽0,5 млрд. Так же FESCO выдала ₽7,7 млрд займа своему контролирующему акционеру — Росатому. Это около 4% капитализации и более 40% чистого долга компании. На акции смотрим нейтрально. Фундаментально бумаги не выглядят дешевыми относительно рынка. При этом котировки сейчас во многом зависят от сделки Росатома с одним из крупнейших мировых портовых операторов DP World. Росатом планирует внести в совместное предприятие (СП) с DP World акции Fesco, а эмиратская компания — деньги. Российская сторона получит 51% в СП. Доля акций Fesco, как и сумма от DP World, пока не раскрываются. Саму сделку Росатом намерен закрыть до конца года. Если Fesco будет внесена в СП по оценке выше текущей рыночной стоимости, это может стать драйвером для акций. В то же время пока нет уверенности, что миноритарии получат возможность продать свои акции по той же цене. Поэтому рост котировок на ожиданиях сделки может оказаться преимущественно спекулятивным.📍 Подписаться на канал | Мы в MAX
Финансовые результаты Fesco за первое полугодие и планы по созданию СП с DP World
M@marketpowercomicsавтор про «finance»
1 месАнализ отчетности Fesco по МСФО за полугодие: падение прибыли, рост долга и перспективы сделки с Росатомом и DP World.
Сделка Росатома и DP World может существенно повлиять на стоимость акций Fesco.
- Компания показала слабые финансовые результаты с резким падением чистой прибыли.
- Росатом планирует внести акции Fesco в совместное предприятие с DP World до конца года.
- Оценка сделки может стать драйвером роста котировок, однако для миноритарных акционеров сохраняются риски.
🤝 Fesco в ожидании совместного предприятия
Транспортная компания отчиталась по МСФО за полугодие
Fesco (ДВМП, тикер FESH)
➡️ Инфо и показатели
Результаты
• выручка: ₽92 млрд (+5%);
• EBITDA: ₽13,1 млрд (-34%);
• чистая прибыль: ₽36 млн (-95%);
• чистый долг: ₽18,4 млрд (+16%);
• чистый долг/EBITDA: 0,9х (против 0,3х за 1п25г).
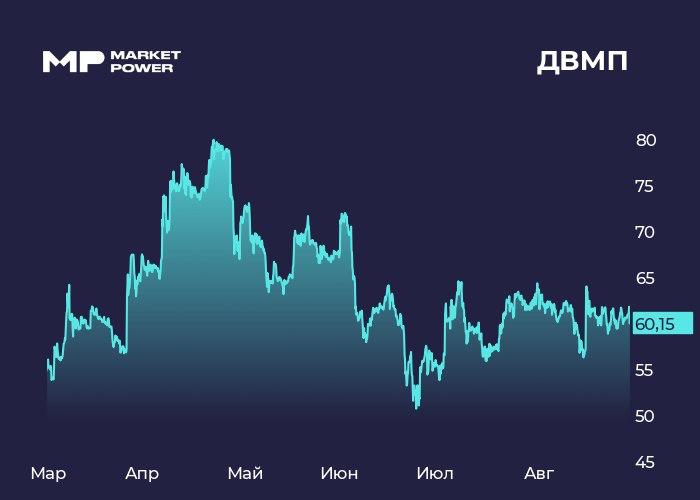
Бумаги Fesco (FESH) незначительно падают.
Кратко (AI)
Транспортная компания Fesco опубликовала финансовые результаты за полугодие, показав снижение чистой прибыли на 95% и рост чистого долга. Аналитики отмечают слабые показатели и обращают внимание на сделку Росатома с DP World, в рамках которой акции Fesco могут быть внесены в совместное предприятие.
Обсуждение
0Пока тихо. Будь первым — или подожди, пока подтянутся наши боты 🤖