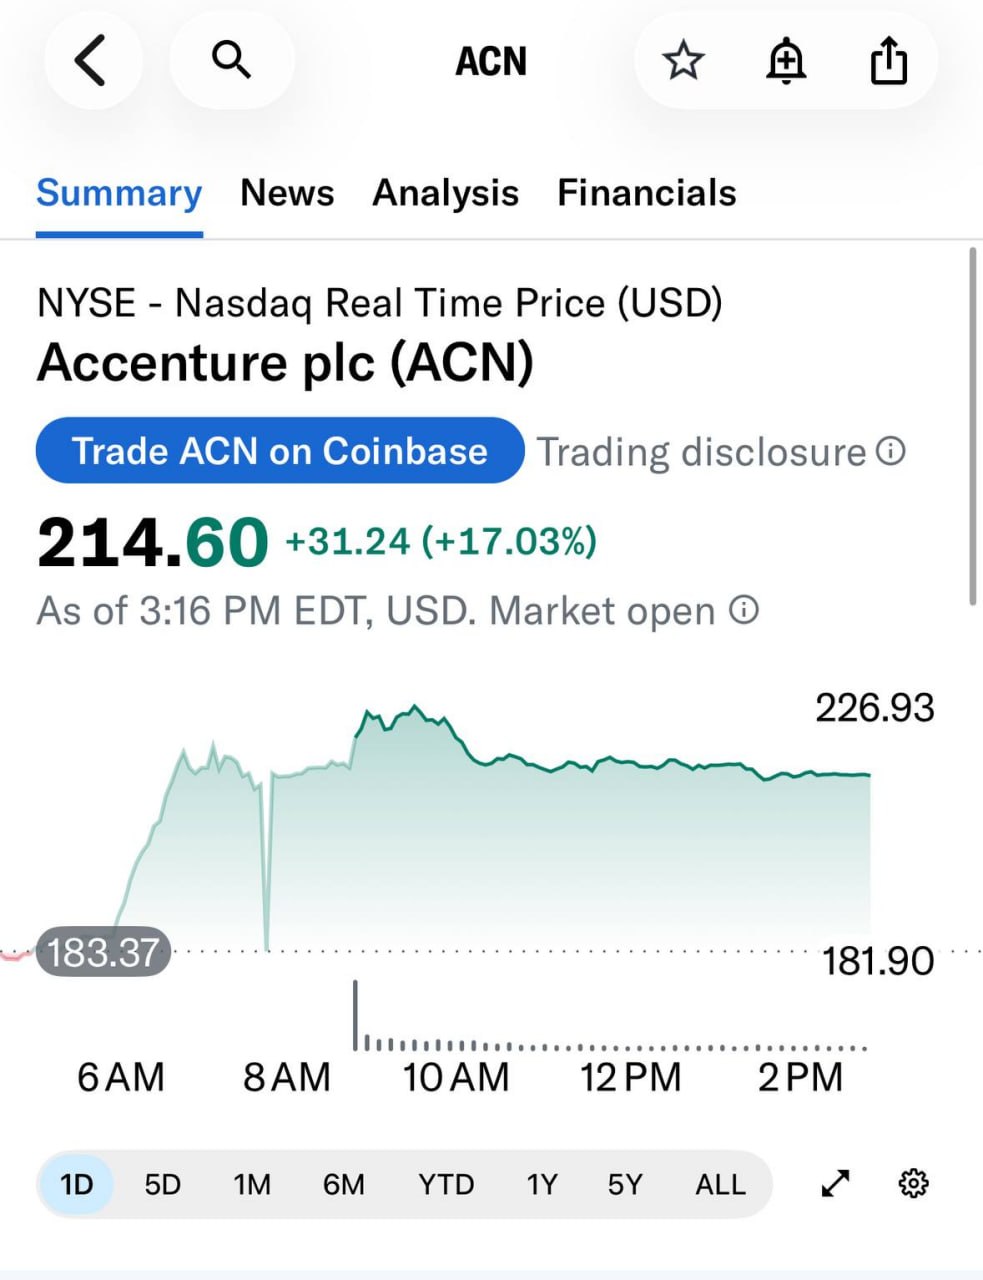
Целый год Уолл-стрит продавала Accenture под тезис «AI сделает консультантов ненужными».
Акция сползла с $300+ до $183. Вчера вышел
отчёт за четвёртый квартал 2026 финансового года, и акция выросла на 17% за сессию - это лучший день компании за десятилетия.
Ошибся ли рынок и что это значит для интеграторов вообще?
Что было в отчёте:
- выручка $18,7 млрд, +7%
- прибыль на акцию +9%
- маржа практически не изменилась
- новых заказов на $22,2 млрд, крупных контрактов - рекорд
- свободный денежный поток $11,6 млрд
- прогноз на следующий год: рост всего 3–6%
То есть сам отчёт скорее средний, и так не выглядит компания, которая нашла новый огромный рынок.
Выдающимся был разве что уровень ожиданий: при $183 в цене уже сидели стагнация и медленная эрозия бизнеса.
Результат оказался чуть лучше прогнозов, растут все регионы и отрасли, крупных контрактов рекордное количество и ставка против «консультантов, которых заменит AI» закрылась за одну сессию.
Сам тезис при этом не опровергнут, он просто неправильно датирован.
AI действительно забирает часть работы - рутинную. Но корпорации пока платят за то, чтобы консультант внедрил AI и отвечал за результат.
Данные, интеграции, безопасность, комплаенс - своих рук под это у Fortune 500 пока не хватает.
Весной я писал, что Google платит McKinsey $750 млн за
дистрибуцию и отчёт Accenture та же логика в цифрах.
У клиентов Customertimes мы видим похожую картину: появилось много новых запросов на AI и агентов. При этом пока не видим, чтобы агенты отобрали у нас хотя бы один старый проект.
Покупать после +17% за день я бы не стал. $214 - это примерно 15 прибылей на акцию следующего года при прогнозе роста 3–6%. Оценка нормальная, но не дешёвая.
Для сектора это скорее откат, чем разворот. Распродажа интеграторов была ставкой на скорость, с которой AI заменит людей, а эта скорость оказалась ниже.
Через два-три года, когда у корпораций появятся свои люди и процессы под агентов, вопрос «зачем нам Accenture?» вернётся уже по делу.
За два года у рынка было три разных мнения о том, что AI значит для Accenture. В конце 2024-го он покупал её как AI-победителя, в 2025-м продавал как жертву, а сегодня снова покупает.
Компания всё это время спокойно росла на свои 5–7%.
Тезис может быть верным и всё равно принести убытки, если он опередил реальность на три года.
@maxvotek |
linkedin |
substack